Fyzická osoba, podávala daňové přiznání k dani z příjmů fyzických osob, kde uplatňovala daňové zvýhodnění na 3 děti. Jedno nezletilé dítě a dvě zletilé. Ke zletilým dětem doplnila potvrzení o studiu, kdy druhé dítě ukončilo studium v červnu a třetí v srpnu (jednalo se o vysoké školy). Obě zletilé děti pracují.
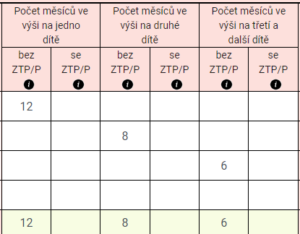
Daňové zvýhodnění bylo vyplněno tak, že na první místo bylo uvedeno nezletilé dítě (12 měsíců), na druhé místo dítě 1-8 a na třetí místo dítě 1-6, viz výstřižek.

Celkové daňové zvýhodnění činí 44 004 Kč. Správce daně ovšem chtěl, aby daňové zvýhodnění bylo vyplněno následovně:

Tímto výpočtem vychází daňové zvýhodnění na 42 164 Kč. Argumentace správce daně: „daňové zvýhodnění se má vyplňovat shora tak, aby se naplnilo vždy 12 měsíců bez ohledu na to, kdy bylo studium ukončeno, bere se v potaz celé zdaňovací období, nikoli kalendářní měsíce“. Správce daně se odkazoval na informaci GFŘ. Správce daně vyzval daňový subjekt k podání opravného daňového přiznání.
Správci daně jsem tedy uvedl situaci, kdy by stejný daňový subjekt uplatňoval daňové zvýhodnění na měsíční bázi, tím by se dostal v souhrnné sumě k částce 44 004 Kč. Na to mi bylo odpovězeno, že měsíční a roční výpočet se liší, což není pravda.
Dále jsem se odkazoval na § 35c odst. 10 ZDP, ze kterého jasně vyplývá, že můj postup je v souladu se zákonem.
Správce daně ustoupil.
Taxomat je váš digitální pomocník pro snadné a rychlé vyřešení daní. Získejte přehled, eliminujte chyby a zpracujte daňové přiznání bez zbytečné námahy. Ušetřete čas i starosti – vyzkoušejte Taxomat ještě dnes!