Chyby a omyly v JMHZ
JMHZ zkratka, která začala měnit svět ve mzdových účtárnách. Přesné znění zkratky je Jednotné měsíční hlášení zaměstnavatele. Neexistuje jediná mzdová účetní, u které by JMHZ nevyvolalo reakci. Když vešel v platnost Zákon č. 323/2025 Sb. zákon o jednotném měsíčním hlášení zaměstnavatele, který měl dělenou účinnost a to od 1. 1. 2026, 1. 7. 2026 a 1. 1. 2027, málokdo očekával tak obrovské bouřlivé reakce na straně zpracovatelů a naopak množství uklidňujících „hlášek“ ze strany opačné, tedy státu, potažmo Ministerstva práce a sociálních věcí (dále jen „MPSV“) a České správy sociálního zabezpečení (dále jen „ČSSZ“).
Tyto datumy se nesmazatelně zapsaly do historie mzdové praxe jak pozitivně, tak negativně.
Od počátku bylo avizováno, že půjde o průlom ve vykazování, který nemá ve mzdové praxi zatím obdoby, a od kterého se očekává ulehčení „byrokratického papírování“. Minimálně bylo avizováno, že JMHZ nahradí 25 formulářových podání, která se doposud zpracovávali. Zpětně si musíme přiznat, že ulehčení i s odstupem několika měsíců nepřišlo. Mnoho formulářů, které se měly nahradit, jsou v současné době odesílány a zpracovávány souběžně s výkazem JMHZ. To znamená, že avizované úsporné vykazování zatím neprobíhá.
Mzdová a personální agenda byla v menších firmách před zavedením JMHZ často vedena je částečně automatizovaným způsobem. Možnosti personálních a mzdových programů tak nebyly plně využívány, zatímco ve větších firmách byla obdobná praxe již standardně zavedena. V důsledku toho docházelo ke komplikacím při vykazování, jelikož zaměstnavatelé neevidovali všechny údaje, které pro řádnou doregistraci zaměstnanců bylo zapotřebí doplnit do evidence ČSSZ.
Jako příklad můžeme uvést údaje o posledním ukončeném vzdělání zaměstnanců. Tento údaj se běžně u dohodářů a jednorázových výpomocí nezjišťoval a neevidoval.
V momentě, kdy byla k 1. 4. 2026 uvolněna možnost začít doplňovat data do evidencí ČSSZ, si nikdo neuvědomil, jaké problémy to může přinést.
JMHZ mělo po zavedení několik fází:
- fáze – doplnit registraci zaměstnavatele
Touto fází zaměstnavatelé vesměs prošli bez problémů. Doplňovalo se například Územní pracoviště Finančního úřadu, kde má zaměstnavatel registraci k dani ze závislé činnosti nebo k dani vybírané srážkou, nepovinný údaj – VČP (jedná se o vlastní číslo plátce pro situace, kdy zaměstnavatel nemá přidělené rodné číslo nebo IČ), ID datové schránky pro notifikace o zpracovaných podáních – tento údaj byl také nepovinný. Dále jestli je zaměstnavatel Agenturou práce, zda je uzavřena Písemná dohoda o uznání za zaměstnavatele na chráněném trhu práce podle § 78 zákona o zaměstnanosti nebo je zaměstnavatel Integračním sociálním podnikem.
- fáze – doplnění údajů o zaměstnancích (doregistrace vybraných údajů o zaměstnancích)
Druhá fáze byla nesmírně důležitá, aby poté správně procházelo validací samotné jednotné měsíční hlášení zaměstnavatele. V tomto okamžiku mnohdy selhala většina vyplněných údajů.
Proč?
Odpověď je velmi jednoduchá. Před tímto okamžikem byli zaměstnavatelé vyzváni, aby si zkontrolovali, zda v evidenci České správy sociálního zabezpečení jsou uvedeni všichni zaměstnanci zaměstnaní v aktuálním období. Po provedené kontrole si měli doregistrovat chybějící pracovní poměry nebo odhlásit z registru ty pracovní poměry, které již ukončené byly, ale nebyly dosud odhlášené.
Tím to ale neskončilo, zaměstnanci se v průběhu spuštění JMHZ na portálu ČSSZ objevovali, mizeli a dokonce při odhlášení zaměstnance se stávalo, že tito odhlášeni nebyli apod. Systém si v těchto chvílích pohrával s nervy účetních a zaměstnavatelů vyplňujících a zadávajících údaje. Ověření, co je a co není správně navedeno trvalo většinou dlouhou dobu.
Další novinkou bylo, že ČSSZ každému zaměstnanci přidělila tzv. osobní identifikační číslo (OIČ) a identifikátor zaměstnání (ID PPV). Tyto dva identifikátory si zaměstnavatel musel navést do svého mzdového programu jako zcela nové, dosud zcela neznámé číselné identifikátory.
Poté nastal okamžik podání doregistrace zaměstnanců, tedy doplnění údajů, které se dosud za zaměstnance na ČSSZ neodesílaly.
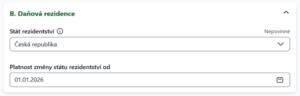
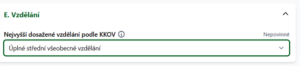
Některé údaje byly označeny na webových stránkách e-portálu ČSSZ jako nepovinné, nicméně bylo nutné tyto údaje vyplnit, jelikož bez uvedení např. „Státu rezidentství“, které bylo označeno jako „Nepovinné“ (viz. obrázek), nebyl zaměstnavatel schopen odesílat jednotlivá hlášení.
Zvláštní zřetel byl ze strany zaměstnavatelů věnován položce Vzdělání. Jak je napsáno výše, údaje o nejvyšším dosaženém vzdělání nebyly ze strany zaměstnavatelů např. u dohodářů (tedy pracovníků konajících práci na základě dohody o provedení práce nebo dohody o pracovní činnosti) zjišťovány. Trvalo nějakou dobu, než došlo ze strany MPSV/ČSSZ k úpravě, aby bylo možno vyplnit možnost „Nerelevantní“.
Pro případy, kdy zaměstnavatel nemá tento údaj k dispozici a zaměstnanec ho odmítne doložit nebo sdělit, platí v současné době, že se vyplní vzdělání základní. Podotýkám, že jde o položku označenou „Nepovinné“.
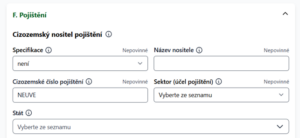
Asi nejkontroverznějším údajem byl údaj Cizozemský nositel pojištění, kde většina položek je označena jako „Nepovinné“. Nicméně „Stát“ je položkou povinnou. Pro úspěšné podání bylo nutné v této sekci vyplnit kolonku „Stát“ a uvést zde Česká republika, v případě, že jsme doplňovali údaje o českém zaměstnanci. Nevyplněná kolonka totiž zapříčinila ve většině případech zamítnutí podaných prvních hlášení JMHZ.
Na stránkách ČSSZ se v současnosti objevují nejčastěji zjištěné chyby při registraci zaměstnanců:
– nevyplnění povinných (podmíněně povinných) položek,
– vyplnění zakázaných položek,
– uvedení nesprávných číselníkových hodnot,
– nesprávná kombinace OIČ a ID zaměstnání.
- fáze a ta zcela zásadní – odeslání prvního jednotného měsíčního hlášení
Ze strany ČSSZ bylo doporučováno již během počátku roku 2026, aby po provedení doplnění údajů za zaměstnavatele, doregistrace všech údajů za zaměstnance, zaměstnavatel podal nejprve JMHZ za měsíc duben 2026 a poté až projde správně bez chyb tento měsíc, bylo doplněno zpětně JMHZ za měsíce leden, únor a březen 2026.
Pokud byly doregistrovány za zaměstnavatele údaje a doregistrovaly se údaje za všechny zaměstnance, nastal okamžik pro zasílání JMHZ. Toto zasílání probíhalo nestandardně metodou pokus-omyl. V některých okamžicích systém nefungoval správně nebo vyhodnocoval vyplněné kolonky jinak, než je běžnou praxí, např. údaj o průměrném hodinovém výdělku hrubém (Kč/hod), který má každý zaměstnanec uvedený na svém výplatním lístku, údaj, od kterého se odvíjí nespočet vypočítaných mzdových položek, uváděný a používaný pro výpočty vždy na 2 desetinná místa, se na začátku v JMHZ měl vykazovat v celých Kč. Zde na nátlak „mzdové veřejnosti“ byla kolonka pro tento údaj nakonec opravena na správnou hodnotu, tedy možnost vyplnění na 2 desetinná místa. Zaměstnavatelé, kteří zasílali v prvních dnech po spuštění JMHZ s tímto vyplněným údajem zaokrouhleným na celé Kč, byli nuceni již podané JMHZ opravovat. Podobných nesrovnalostí, které bylo zapotřebí upravovat za běhu JMHZ, se vyskytlo více.
Popis JMHZ
JMHZ se skládá ze tří částí:
– Souhrnná část – obsahuje souhrnné údaje za zaměstnavatele, které jsou určeny pro Finanční správu (daňové údaje),
– Pojistná část – nahrazující samostatný dříve podávaný „Přehled o výši pojistného“, kde jsou uvedeny souhrnné údaje o vyměřovacích základech, o pojistném na sociální zabezpečení a
– Individualizovaná část – ta je nejobsáhlejší a zahrnuje za každého zaměstnance a za každý jednotlivý pracovněprávní vztah detailní mzdové, daňové a pojistné údaje.
Každé jednotlivé měsíční hlášení JMHZ je do systému zasíláno pod kódem GUID, jedná se o unikátní identifikátor podání. Je přidělen každému podání JMHZ, ale také každému hlášení za jednotlivé zaměstnance.
Možnosti oprav JMHZ
Jakmile se JMHZ podá, má zaměstnavatel možnost opravit již podané JMHZ pouze těmito způsoby:
1) storno JMHZ, které lze provést pouze do 20. dne následujícího měsíce, za který se JMHZ podává,
2) oprava JMHZ – pokud jsme již po lhůtě pro storno JMHZ, pak nám nezbývá, než podat opravné hlášení. Opravné hlášení je nutno podat také při částečném přijetí dat.
Některé chybové hlášky
Chyba 242: Nelze uplatnit srážkovou daň, pokud existuje prohlášení poplatníka. Kolonka pro srážkovou daň nesměla obsahovat nulu.
Chyba 20062: Problém v identifikaci zaměstnance (kombinace OIČ a ID zaměstnání).
Chyba 40238 (238): Nespárované klíče v opravě; nutno poslat formuláře s novým typem, tedy s kódem O (opravné podání) pod hlavičkou původního GUID, zaměstnanci, kteří byli zamítnuti musí být odesláni pod kódem R (řádné podání) s nově vygenerovaným GUIDem.
Chyba 40012: Pojistné za zaměstnance nesouhlasí se součtem pojistného za všechny jednotlivé zaměstnance. Zde se jednalo o to, že v podaném JMHZ chyběl jeden zaměstnanec (popřípadě měl mylně vyplněno ID zaměstnání), tím pádem součet sociálního pojistného neseděl na součty zaměstnanců, kteří se správně propisovali do systému.
Chyba 40243: U daňového nerezidenta, který podepsal prohlášení poplatníka, lze uplatnit pouze základní slevu na poplatníka a nelze uplatnit zvláštní sazbu daně. Zde docházelo k tomu, že zaměstnavatel neměl u zaměstnance naveden Stát rezidence ČR, jakmile se doplnila registrace zaměstnance, pak JMHZ prošlo bez chyb.
Chyba 40343: Typ individuálního formuláře (schéma XSD) neodpovídá druhu činnosti nebo odloženému příjmu. Druh činnosti S pro bez příznaků. V tomto případě byl chybně doregistrován se špatným kódem statutární orgán (tedy jednatel), který pobíral odměnu za výkon funkce jednatele.
Chyba 20262: Pojistný vztah s uvedeným ID PPV XXX nebyl nalezen v systémech ČSSZ. PV s uvedeným ID PPV 1234567890123 nebyl nalezen v systémech ČSSZ.
Chyba 40226: V podání nebyly nalezeny všechny očekávané individualizované součásti dle evidence registru zaměstnanců za dané rozhodné období. Některé individualizované součásti byli evidované jako chybějící a bylo nutné je doplnit prostřednictvím opravného hlášení. Počet PPV z hlášení: 5, počet PPV z RegZec: 6 Např. chybí PPV: idppv=1234567890123 Noxxxxxvá Lxxxxx.
JMHZ jako projekt MPSV, ČSSZ a ostatních zapojených institucí může plnit svou úlohu pouze za předpokladu, že bude fungovat správně a předvídatelně pro všechny zapojené subjekty. V několika posledních měsících tomu tak nebylo. Doufejme, že připomínky k systému, k jeho fungování a nastavení, které vzešly ze stran nejen uživatelů (tedy zaměstnavatelů, jejich zaměstnanců a externích pracovníků), kteří mají povinnost do tohoto systému odesílat hlášení, budou vyslyšeny a systém bude upraven a postupně aktualizován.